借用書とは、お金を貸した人と借りた人の間で、金銭の貸し借りがあった事実や返済条件を証明するために作成する書面です。友人や親族との個人的な貸し借りから、事業上の資金貸付けまで幅広く利用されており、返済をめぐるトラブルを防ぐための重要な証拠になります。
ただし、借用書は単に金額と署名を書けば十分というものではありません。2026年11月現在の民法では、書面がなくても金銭消費貸借契約が成立する場合がある一方、返済期限や利息、保証人の取り扱い、収入印紙の要否などには法律上のルールがあります。書き方を誤ると、返済請求の際に契約内容を証明できなかったり、想定した法的効果が得られなかったりする可能性があります。
【基礎知識】借用書とは?法的効力と口約束との違いを解説
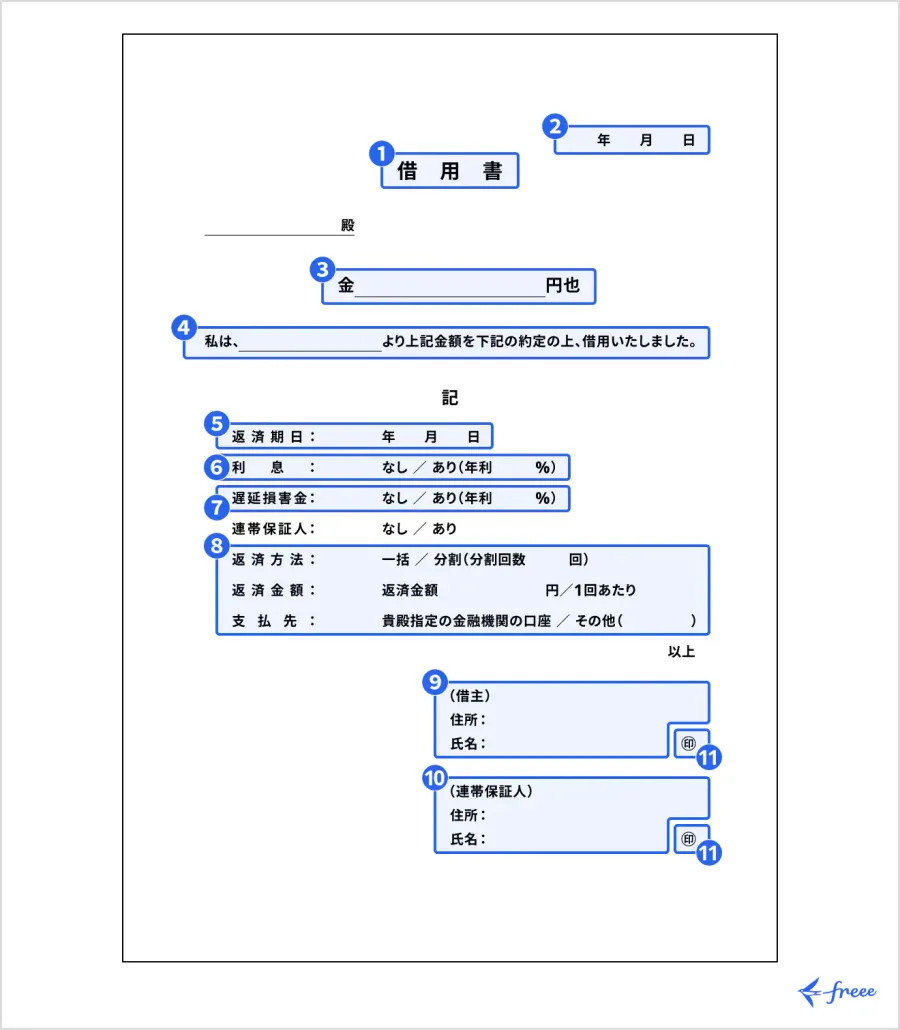
借用書は、借主が貸主から金銭を借りた事実と、その金額を返済する義務があることを記録する書面です。一般的には借主が作成し、貸主に交付します。
法律上、借用書という名称の書面について、特別な統一様式が定められているわけではありません。重要なのは書類のタイトルではなく、誰が誰からいくら借り、どのような条件で返済するのかが明確になっていることです。
借用書には主に次の役割があります。
- 金銭の貸し借りがあった事実を記録する。
- 借入金額や返済期限を明確にする。
- 利息や分割返済などの条件を確認できるようにする。
- 返済が滞った場合に、貸金返還請求を行うための証拠にする。
- 貸主と借主の認識の違いによる紛争を防ぐ。
特に個人間の貸し借りでは、親しい関係だからこそ返済条件を曖昧にしがちです。しかし、時間が経過すると、借入金額や返済時期について双方の記憶が食い違うことがあります。借用書を作成しておけば、当時の合意内容を客観的に確認できます。
借用書に法的効力はある?借用書には法的な意味があります。民法587条は、消費貸借について、借主が同じ種類・品質・数量の物を返還することを約束し、貸主から金銭などを受け取ることで成立すると定めています。
そのため、金銭を実際に受け取り、返済を約束した事実を記載した借用書は、貸金返還請求を行う際の有力な証拠になります。
また、民法587条の2では、書面による消費貸借契約について、実際に金銭を受け取る前であっても、貸付けと返還の合意によって契約が成立する仕組みが設けられています。電磁的記録による契約も、この規定の対象です。
つまり、借用書は単なるメモではなく、記載内容や作成経緯によっては契約内容を証明する重要な法的資料になります。
ただし、借用書が存在すれば、どのような内容でも無条件に返済を請求できるわけではありません。実際の金銭交付の有無、契約当事者の意思、記載内容の明確さなどを総合的に判断する必要があります。
借用書がなくても口約束に法的効力はある?借用書がないからといって、必ずしも貸し借りが無効になるわけではありません。
民法522条2項では、法律に特別な定めがある場合を除き、契約の成立に書面の作成などの方式は必要ないとされています。法テラスも、友人への貸付けについて、借用書がなくても金銭消費貸借契約は成立すると説明しています。
ただし、契約が成立していることと、それを裁判で証明できることは別問題です。
例えば、友人に30万円を現金で渡し、返済について口頭で約束したものの、借用書を作成していなかったケースを考えてみましょう。後日、相手が「もらったお金であり、借りたものではない」と主張した場合、貸主は金銭を渡した事実だけでなく、返済を約束した事実も証明する必要があります。
その際には、銀行振込の記録、メール、メッセージアプリのやり取り、返済に関する会話の記録などが証拠になる可能性があります。
口約束でも契約は成立し得るものの、借用書を作成しておく方が紛争時の立証負担を軽減できます。
【実践編】借用書の書き方と必要事項!そのまま使えるテンプレート
借用書を作成するときは、後から第三者が読んでも、貸し借りの内容を正確に理解できるように記載することが大切です。
借用書に記載すべき7つの必要事項一般的な個人間の金銭貸借では、次の項目を盛り込むと、契約内容を明確にできます。
- 貸主の氏名・住所:お金を貸す人を特定する情報。
- 借主の氏名・住所:お金を借りる人を特定する情報。
- 借入金額:実際に借りた金額を正確に記載する。
- 借入日:金銭を受け取った年月日を記載する。
- 返済期限:いつまでに返済するのかを明確にする。
- 返済方法:一括払いか分割払いか、振込先や支払日などを記載する。
- 作成日・署名:書面を作成した日付と借主本人の署名を記載する。
このほか、利息を設定する場合は利率と計算方法、遅延損害金を設定する場合はその割合も記載します。
返済条件を明確にするためには、単に「毎月返済する」と書くのではなく、「毎月末日までに3万円を返済する」など、具体的な金額と日付を定めることが望ましいでしょう。
借用書テンプレート・記載例以下は、個人間で金銭を貸し借りする場合に利用できる基本的な借用書テンプレートです。実際の貸付条件に合わせて内容を調整してください。
借用書
貸主:〇〇 〇〇 様
借主:〇〇 〇〇
私は、令和〇年〇月〇日、上記貸主から金〇〇万円を借り受けたことを確認します。
借入金について、以下の条件に従って返済することを約束します。
第1条(借入金額)
金〇〇万円第2条(返済期限)
令和〇年〇月〇日までに返済します。第3条(返済方法)
貸主指定の銀行口座への振込により返済します。振込手数料は借主の負担とします。第4条(利息)
利息は年〇%とします。
※無利息の場合は「本件借入金について利息は発生しないものとします」と記載します。第5条(遅延損害金)
返済期限までに返済できなかった場合、法令の範囲内で年〇%の遅延損害金を支払います。以上の内容を確認し、本書を作成します。
令和〇年〇月〇日
借主住所:〇〇県〇〇市〇〇
借主氏名:〇〇 〇〇 印
上記は基本形であり、すべての貸付けにそのまま適用できる万能な契約書ではありません。分割払い、返済猶予、保証人、期限の利益喪失などを設定する場合は、必要な条項を追加する必要があります。
借用書を作成するときに注意したいポイント借用書の書き方で特に注意したいのは、金額と日付を曖昧にしないことです。
借入金額は「30万円」のように明確に記載し、改ざん防止の観点から「金参拾万円也」のような大字を併記する方法もあります。数字の前後に余分な空白を残さず、訂正が必要な場合は双方が確認できる方法で修正してください。
また、貸主が現金を手渡す場合は、借用書の作成日と実際の金銭交付日を整理しておきましょう。銀行振込であれば、振込明細や取引履歴も保管します。
借用書は原本を適切に保管し、借主も内容を確認できるように写しを渡すと安心です。印鑑を使用する場合は、本人が自分の意思で署名・押印したことを確認できるようにしてください。
【徹底比較】借用書と金銭消費貸借契約書の違いとは?
借用書と金銭消費貸借契約書は、どちらも金銭の貸し借りを証明するために使用される書面です。しかし、一般的な作成方法や記載内容には違いがあります。
借用書と金銭消費貸借契約書の比較| 比較項目 | 借用書 | 金銭消費貸借契約書 | 公正証書 |
|---|---|---|---|
| 基本的な形式 | 借主が作成する一方向の書面が一般的 | 貸主と借主が合意して作成 | 公証人が作成する公文書 |
| 主な目的 | 借入れと返済義務の証明 | 貸借条件全体の明文化 | 契約の証明力と一定条件下での執行力の確保 |
| 記載内容 | 借入金額、返済期限など | 金額、利息、返済方法、期限、保証など | 当事者の合意、支払条件、強制執行認諾条項など |
| 署名・押印 | 借主の署名が一般的 | 双方の署名・押印が一般的 | 公証人による作成手続が必要 |
| 利用場面 | 少額の個人間貸付けなど | 高額な貸付けや分割返済など | 返済不履行時の執行手段を確保したい場合 |
この比較で押さえたいのは、借用書だから法的効力が弱く、金銭消費貸借契約書だから必ず強いという単純な関係ではないことです。
借用書であっても、契約内容が具体的に記載され、貸主と借主の合意や金銭の交付が確認できれば、十分な証拠として機能する場合があります。
一方、契約書という名称を使用していても、借入金額や返済条件が曖昧であれば、紛争時に問題が生じる可能性があります。
どちらを選ぶべき?判断基準を整理借用書が向いているケースは、友人や親族との比較的シンプルな貸し借りです。借入金額や返済期限が明確で、複雑な条件を設定する必要がない場合には、借用書でも対応できます。
金銭消費貸借契約書が向いているケースは、貸付金額が大きい場合や、返済を長期間にわたって行う場合です。利息、分割返済、期限の利益喪失、保証人など、複数の条件を設定するなら、双方が署名する契約書の方が管理しやすくなります。
なお、民法587条の2に基づく書面による消費貸借では、金銭の受け渡し前に契約を成立させることもできます。契約の成立時期と実際の送金時期を区別して記録することが大切です。
【税金の注意点】借用書に収入印紙は必要?印紙税の金額を解説
借用書を紙で作成するときに見落としやすいのが、収入印紙と印紙税の問題です。
国税庁によると、金銭借用証書や金銭消費貸借契約書は、印紙税法上の第1号文書である「消費貸借に関する契約書」に該当します。したがって、紙の借用書でも、記載内容が課税文書に該当すれば印紙税を納める必要があります。
借用書の収入印紙はいくら?2026年の印紙税額2026年11月現在、金銭消費貸借契約書などに適用される印紙税額は、契約金額に応じて次のように定められています。
- 1万円未満:非課税
- 1万円以上10万円以下:200円
- 10万円超50万円以下:400円
- 50万円超100万円以下:1,000円
- 100万円超500万円以下:2,000円
- 500万円超1,000万円以下:10,000円
- 1,000万円超5,000万円以下:20,000円
- 5,000万円超1億円以下:60,000円
- 1億円超5億円以下:100,000円
- 5億円超10億円以下:200,000円
- 10億円超50億円以下:400,000円
- 50億円超:600,000円
契約金額の記載がない場合は200円です。国税庁の「No.7101 不動産の譲渡・土地の賃貸借・消費貸借・運送等に関する契約書」に基づく税額です。
例えば、30万円を借りる場合は400円、100万円を借りる場合は1,000円、300万円を借りる場合は2,000円の収入印紙が必要になります。
なお、契約内容によって課税・非課税の判断が変わる場合があるため、単純にタイトルだけで判断することはできません。
収入印紙はどこに貼る?消印も必要収入印紙は、原則として課税文書に貼り付けて納付します。貼付後は、印紙と文書にまたがるように印章または署名で消印する必要があります。
印紙を貼っただけで消印をしていない場合、適切な納付手続を完了したことにはなりません。
また、同じ貸付けについて契約内容を証明する書面を2通作成し、貸主と借主がそれぞれ保管する場合には、それぞれの文書が課税対象になることがあります。単なるコピーと契約成立を証明する目的で作成された副本は、印紙税の取り扱いが異なるため注意してください。
電子契約なら収入印紙は不要?電子契約を利用する場合は、紙の契約書とは取り扱いが異なります。
印紙税は、印紙税法で定められた課税文書を対象とする税金です。国税庁が公表している文書回答事例でも、紙の契約書を交付せず、契約内容を記録したPDFなどの電磁的記録を電子メールで送信する場合には、原則として課税文書の作成に該当しないとされています。
そのため、電子データだけで金銭消費貸借契約を締結する方法は、印紙税の負担を抑える選択肢になります。
ただし、電子契約の後に紙の原本を別途作成・交付した場合などは、印紙税の対象になる可能性があります。また、電子契約であっても、契約当事者の本人確認や電子署名、データの保存方法などは適切に整備する必要があります。
【契約条件】返済期限・利息・連帯保証人・公正証書の注意点
借用書の実務でトラブルになりやすいのが、返済期限や利息、保証人の責任範囲です。借入金額だけを決めて書面を作成すると、返済が滞ったときに解釈の違いが生まれる可能性があります。
借用書の返済期限はどう設定する?返済期限は、具体的な年月日で記載するのが基本です。
「できるだけ早く返す」「余裕ができたら返済する」といった表現では、いつ返済義務を履行すべきなのかが不明確になります。
分割払いにする場合は、次のように具体化します。
- 返済開始日:令和〇年〇月〇日
- 毎月の返済日:毎月末日
- 毎月の返済額:3万円
- 最終返済日:令和〇年〇月〇日
- 返済方法:銀行振込
返済期限を定めなかった場合でも、契約が直ちに無効になるわけではありません。民法591条では、返還時期を定めていない場合、貸主は相当の期間を定めて返還を催告できるとしています。
ただし、返済期限が決まっている場合と決まっていない場合では、返済を請求する際の手続や消滅時効の起算点に関わる問題が異なります。
借用書の利息は必ず記載する必要がある?利息は必ず設定しなければならないものではありません。
民法589条では、貸主は特約がなければ借主に利息を請求できないと定めています。つまり、無利息で貸す場合も法律上認められています。
利息を設定する場合には、年利何%なのか、利息の計算方法はどうするのかを明確に記載します。
また、利息制限法によって、金銭の貸付けにおける上限金利が定められています。
- 元本10万円未満:年20%
- 元本10万円以上100万円未満:年18%
- 元本100万円以上:年15%
これらの上限を超える利息契約は、超過部分が無効になります。
加えて、返済が遅れた場合の遅延損害金にも制限があります。利息制限法4条では、原則として上限金利の1.46倍を超える賠償額の予定について、超過部分を無効としています。
なお、2026年11月現在、民法404条に基づく法定利率は年3%です。法務省の告示により、2026年4月1日から2029年3月31日までの期間も年3%に据え置かれています。
ここで注意したいのは、法定利率と約定利率は別のものだという点です。法定利率が年3%だからといって、無利息の貸付けに当然3%の利息が発生するわけではありません。利息の特約と、返済遅延時の損害金は区別して考える必要があります。
借用書に連帯保証人を付ける場合の注意点連帯保証人を設定する場合は、本人が保証する意思を明確に示し、保証契約を書面または電磁的記録で成立させる必要があります。
民法446条2項では、保証契約は書面でなければ効力を生じないとされています。また、同条3項では、内容を記録した電磁的記録による保証契約も認められています。
通常の保証人と連帯保証人には、責任の違いがあります。
通常の保証人には、原則として、まず主たる債務者に請求するよう求める催告の抗弁権や、主たる債務者の財産から先に回収するよう求める検索の抗弁権があります。
一方、連帯保証人は、民法454条によりこれらの権利を持ちません。主債務者と連帯して返済義務を負うため、貸主から直接請求される可能性があります。
そのため、借用書に保証人を記載する場合は、単に氏名を記載するのではなく、保証契約の当事者や責任の範囲、連帯保証の意思を明確にする必要があります。
なお、事業用融資について個人が第三者保証人になる場合は、民法465条の6により、原則として保証契約締結前1か月以内に作成された公正証書による保証意思の確認が必要です。法定の例外もあるため、事業資金の貸付けでは専門家への確認が欠かせません。
借用書と公正証書は何が違う?公正証書とは、公務員である公証人が当事者の嘱託を受けて作成する公文書です。一般的な借用書よりも高い証明力が認められています。
特に重要なのが、強制執行認諾文言を付けた金銭消費貸借契約公正証書です。
借主が支払いを怠った場合に直ちに強制執行に服する旨の陳述が記載されていれば、一定の要件を満たす金銭債務について、確定判決を得るための通常の訴訟を経ずに強制執行の手続に進めます。
ただし、公正証書を作成しただけで自動的に預金や給与が差し押さえられるわけではありません。実際の強制執行には、必要書類を整えて裁判所に申し立てる手続が必要です。
日本公証人連合会の説明によると、民法587条の2による金銭交付前の諾成的消費貸借については、公正証書による執行力の付与が実務上認められないとする考え方が一般的です。そのため、強制執行を可能にする公正証書を作成する場合には、金銭の授受後に改めて手続を行うことが重要です。
高額な貸付けや長期返済、事業資金の貸付けなどでは、通常の借用書だけでなく、公正証書の利用も検討する価値があります。
【トラブル防止】借用書が無効になるケースと消滅時効の仕組み
借用書を作成していても、必ず貸主の請求が認められるわけではありません。契約の成立や証拠の信用性に問題があれば、返済をめぐって争いになることがあります。
借用書が無効になったり証拠として弱くなったりするケース代表的なケースを整理すると、次のとおりです。
1.借主本人が署名していない、または署名が偽造されている
本人の意思に基づかない署名や押印がある場合、借主本人が契約したことを証明できない可能性があります。本人が作成したものかどうかが争われれば、筆跡や作成経緯などが問題になります。
2.借入金額や返済条件が不明確
金額が曖昧だったり、返済期限が具体的に定められていなかったりすると、当事者間で解釈の違いが生じる可能性があります。ただし、返済期限などの一部事項が記載されていないことだけで、直ちに契約全体が無効になるわけではありません。
3.実際に金銭を交付しておらず、契約成立の要件も満たしていない
民法587条の通常の消費貸借では、実際に金銭を受け取ることが成立要件になります。一方、民法587条の2に基づく書面による消費貸借は、金銭の交付前でも成立し得ます。契約がどちらの形態なのかを確認する必要があります。
4.強迫や詐欺などによって作成された
当事者の意思表示に詐欺や強迫などの問題がある場合は、民法上の取消しが認められる可能性があります。単に署名したという事実だけで、常に有効な契約になるわけではありません。
5.法律上認められない利息や条件を設定している
利息制限法の上限を超える利息については、超過部分が無効になります。ただし、利息の一部が無効になることと、借入金の元本を返済する義務そのものがなくなることは別問題です。
ここで特に注意したいのは、借用書に収入印紙を貼り忘れたからといって、直ちに金銭消費貸借契約そのものが無効になるわけではないという点です。印紙税の納付義務と契約の法的効力は、別々に判断されます。
借用書の時効は何年?2026年の消滅時効ルール借用書によって証明される貸金返還請求権にも消滅時効があります。
2020年4月1日施行の改正民法により、一般的な債権の消滅時効は、次のいずれかに該当したときに完成する仕組みになっています。
- 債権者が権利を行使できることを知った時から5年間行使しなかった場合。
- 権利を行使できる時から10年間行使しなかった場合。
これは民法166条に定められた原則です。
例えば、2026年11月30日を返済期限としている貸付けであれば、原則としてその返済期限を基準に消滅時効の起算点を検討します。ただし、具体的な起算日は契約内容や権利行使が可能になった時期によって異なります。
また、返済期限を設定していない貸付けでは、民法591条に基づく返還催告や相当期間の経過などが関係するため、単純に貸付日から5年と決めつけることはできません。
返済の約束を再確認すると時効はどうなる?民法152条では、債務者による権利の承認があった場合、その時から消滅時効が新たに進行すると定めています。
例えば、借主が借入残高を認めたり、返済の一部を行ったりすることは、具体的な事情によって債務の承認と評価される可能性があります。
ただし、単に電話やメッセージで返済を催促しただけで、必ず時効が更新されるわけではありません。催告には民法150条の完成猶予の仕組みがあり、承認とは法的な効果が異なります。
すでに返済期限を過ぎている場合や、長期間返済が行われていない場合には、時効完成の有無を慎重に確認する必要があります。
【よくある質問】借用書とは何か、作成・保管・法的効力に関するFAQ
Q1:借用書は手書きで作成しても法的効力がありますか?
A1:あります。借用書に特別な印刷様式は必要ありません。貸主・借主、借入金額、返済条件などが明確で、本人の意思に基づいて作成されたことを確認できれば、手書きの書面でも証拠として利用できます。
Q2:借用書に印鑑がなくても有効ですか?
A2:印鑑がないことだけを理由に、借用書や金銭消費貸借契約が無効になるわけではありません。ただし、本人が作成したことを証明するため、本人の署名や電子署名などを適切に残すことが望ましいでしょう。
Q3:借用書に返済期限を書かなかった場合はどうなりますか?
A3:返済期限がないことだけで契約が無効になるわけではありません。民法591条により、貸主は相当の期間を定めて返還を催告できます。ただし、返済請求や時効の起算点に関係するため、最初から具体的な期限を定めることをおすすめします。
Q4:借用書に収入印紙を貼らなかった場合は無効ですか?
A4:いいえ。印紙税の納付義務と契約の成立・有効性は別問題です。必要な収入印紙を貼らなかった場合には、印紙税法上の過怠税などの問題が生じる可能性がありますが、それだけで貸付契約が無効になるわけではありません。
Q5:借用書だけで相手の財産を差し押さえられますか?
A5:通常の借用書だけでは、原則として直ちに強制執行を行うことはできません。裁判で勝訴判決を得るなど、債務名義を取得する必要があります。ただし、強制執行認諾文言付き公正証書など、法律上の要件を満たす執行証書があれば、通常の訴訟を経ずに強制執行を申し立てられる場合があります。
Q6:借用書はいつまで保管すればよいですか?
A6:少なくとも借入金の完済を確認するまで保管し、完済後も返済記録や領収書などと一緒に保管しておくことが望ましいでしょう。時効や返済済みかどうかをめぐる争いに備えるため、完済を証明する資料も残しておくと安心です。
借用書とは、金銭の貸し借りがあった事実や返済義務を証明するための書面です。2026年11月現在の法律では、借用書がなくても金銭消費貸借契約が成立する場合がありますが、書面を残しておくことは、将来の紛争を防ぐうえで大きな意味を持ちます。
作成するときは、貸主と借主の氏名、借入金額、借入日、返済期限、返済方法を明確にし、利息や遅延損害金を設定する場合は法律上の上限を守る必要があります。紙の借用書では印紙税にも注意し、金額に応じた収入印紙を適切に貼付しましょう。
また、借用書と金銭消費貸借契約書は名称だけで法的効力が決まるものではありません。高額な貸付けや複雑な返済条件がある場合には、双方が署名する契約書や公正証書を活用することで、証拠や回収手段をより明確にできます。
【プロの結論】
借用書を作る本当の目的は、相手を信用していないことを示すためではなく、貸主と借主の双方が安心して約束を守れる環境を整えることです。
特に個人間の貸し借りでは、親しい間柄だからこそ、金額や返済期限を曖昧にしないことが大切です。少額なら簡潔な借用書、高額なら詳細な金銭消費貸借契約書、さらに確実な執行手段を確保したい場合は公正証書というように、貸付けの規模とリスクに応じて書面を選ぶことが、将来のトラブルを防ぐ最も現実的な方法です。
法律上の問題が生じている場合や、時効が迫っている場合、高額な金銭の貸し借りを予定している場合には、弁護士や司法書士などの専門家に相談し、個別の契約内容に応じた対応を検討してください。