1997年9月21日、フジテレビ系のドキュメンタリー番組『ザ・ノンフィクション』で放送された「借金地獄物語」。住宅ローンの返済に行き詰まり、マイホームを競売で失う家族、父親の借金を背負って夜の街で働く19歳の女性、500万円の借金を抱えた元看護師、そして競売物件をビジネスチャンスに変える不動産業者・上打田内英樹さんを追った作品だ。
世帯視聴率は15.9%。日曜午後の放送として異例の数字を記録し、番組の歴代最高視聴率作品として知られている。さらに2025年10月5日には、放送30周年記念企画の第1弾として再び取り上げられ、当時42歳だった上打田内さんの28年後の姿が紹介された。2026年現在、番組が描いた借金問題と、その後の人生にはどのような変化があったのだろうか。
【借金地獄物語とは】1997年放送の『ザ・ノンフィクション』が残した衝撃
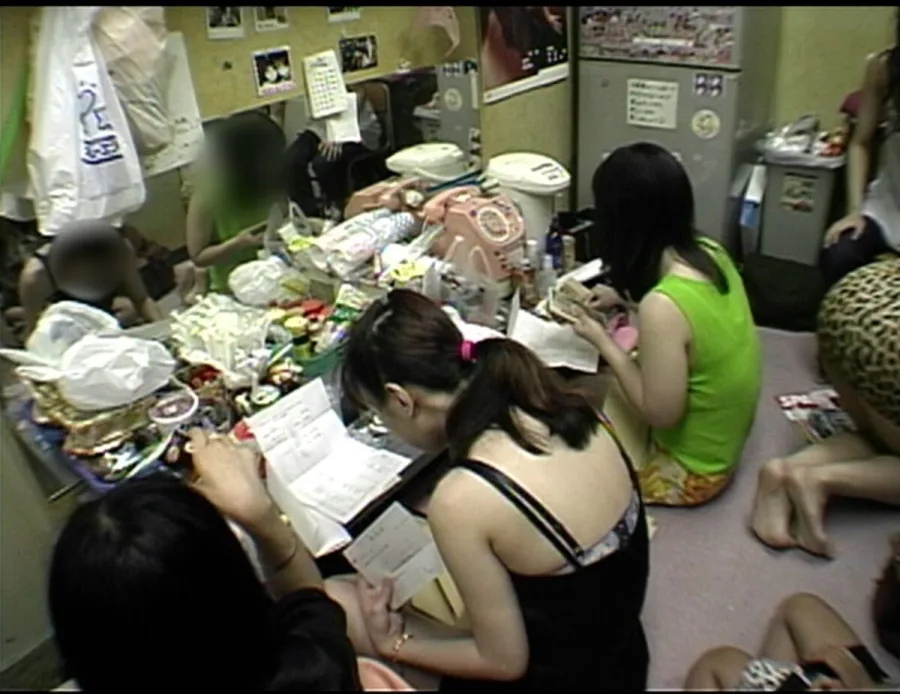
「借金地獄物語」は、1997年9月21日に放送された『ザ・ノンフィクション』のドキュメンタリー作品である。
当時の日本は、バブル崩壊後の景気低迷が長引き、企業の経営不振やリストラ、個人の収入減少などが深刻な問題となっていた。住宅ローンを抱えたまま収入を失い、返済ができなくなった家庭も少なくなかった。
番組が描いたのは、単なる借金の返済方法ではない。借金によって住む場所を失う人、家族との生活を維持できなくなる人、返済資金を得るために過酷な仕事を選ぶ人、そして他人の借金によって生まれた競売物件から利益を得る人だった。
同じ経済状況の中でも、お金を失う側と、お金を稼ぐ側が存在する。その対照的な人生を同時に映したことが、この作品の大きな特徴だった。
世帯視聴率15.9%が示した社会的関心フジテレビの公式番組情報と放送ライブラリーによると、同作は世帯視聴率15.9%を記録した。これは『ザ・ノンフィクション』の歴代最高視聴率として紹介されている。
15.9%という数字は、番組の娯楽性だけでは説明できない。住宅ローンや消費者金融、失業、家族の生活といった問題が、当時の視聴者にとって身近で切実なテーマだったことも背景にある。
特に印象的なのは、借金を抱えた人々を一方的に責めるのではなく、その人たちが置かれた状況と、そこから利益を得る人々の双方を映し出した点だ。
2025年10月5日に30周年特別企画として再登場2025年10月、『ザ・ノンフィクション』は放送開始30周年を迎えた。その記念企画として、過去の名作と登場人物のその後を追う特別編が5週連続で放送された。
第1弾に選ばれたのが「借金地獄物語」だった。2025年10月5日午後2時からの放送では、1997年の映像を振り返るとともに、当時の不動産業者・上打田内英樹さんを再取材。28年という時間を経て、どのような人生を歩んできたのかが紹介された。
当時のナレーションは矢島健一、30周年企画のナビゲーションは宮﨑あおいが担当した。宮﨑は長年『ザ・ノンフィクション』の語りを務めており、今回の特別企画でも作品をつなぐ役割を担った。
【1997年の出演者】住宅ローン破綻と借金返済に追われた人々
住宅ローンを返せず、競売でマイホームを失う家族番組の中心的なテーマの一つが、住宅ローン破綻だった。
リストラや事業の失敗によって収入が途絶え、毎月の住宅ローンを支払えなくなった家庭。長年暮らしてきた自宅が競売にかけられ、家族が住み慣れた場所を離れなければならなくなる。
番組では、マイホームが市場の相場を大きく下回る価格で落札され、家を失う家族が涙する姿が映し出された。
住宅は単なる不動産ではない。子どもの成長を見守り、家族の生活を積み重ねてきた場所でもある。それが借金の返済不能によって手放されるという現実は、経済的損失以上の重みを持っていた。
さらに深刻なのは、競売によって自宅を失っても、借金の問題が必ずしもすべて解決するわけではないことだ。売却代金で住宅ローンを完済できなければ、残った債務への対応が必要になる。
父親の借金を背負った19歳の女性もう一つ、視聴者に強い印象を残したのが、父親の借金を背負って風俗店で働く19歳の女性だった。
本人が作った借金ではなく、父親の借金を返すために働いていたという点が、このエピソードの重さを際立たせている。
番組によれば、彼女の月収は100万円を超えていた。しかし、高収入であることと、生活が安定していることは同じではない。長時間働き、心身を消耗しながら借金を返す日々が描かれていた。
借金の返済という目的が、若い女性の働き方や生活の選択肢を狭めていたのである。
このエピソードが示すのは、家族の借金が本人の意思とは無関係に、次の世代の人生にも影響を及ぼす可能性だ。ただし、家族の借金を子どもが当然に負担しなければならないという意味ではない。法律上の返済義務は、契約や保証、相続などの事情によって異なる。
500万円の借金を抱えた元看護師もう一人、注目されたのが、男性にだまされて500万円の借金を抱えた元看護師の女性だ。
彼女は借金を返済するために風俗店で働き、早朝の勤務を終えた後、夜の遅番にも入るダブルシフトを続けていた。
もともと看護師として働いていた女性が、500万円という負債を返すために過酷な勤務を続ける。その姿は、借金が本人の職業選択や生活時間、将来設計にまで影響することを物語っていた。
なお、2025年の30周年特別企画で詳しく再取材された中心人物は上打田内さんであり、女性たちの2026年現在の生活や借金完済の有無について、同企画の公式紹介から確定できる情報は示されていない。
【年代別・関係者一覧】借金地獄物語の人物と28年間の変化
番組に登場した人物と出来事を整理すると、作品の構造が見えてくる。重要なのは、全員が同じ立場で借金問題に関わっていたわけではないという点だ。
| 時期・人物 | 立場・関係 | 番組で描かれた内容 | その後の情報 |
|---|---|---|---|
| 1997年9月21日 | 番組放送 | 住宅ローン破綻、競売、借金返済に追われる人々を取材 | 世帯視聴率15.9%を記録 |
| 上打田内英樹さん | 不動産競売業者 | 当時42歳。競売物件を取得し、仲介料や転売益を得る | 2025年の再取材時は71歳。事業を継続 |
| 19歳の女性 | 父親の借金を背負う立場 | 風俗店で働き、月収100万円超を得ながら返済 | 2025年企画での現在の生活は詳細不明 |
| 元看護師の女性 | 借金返済に追われる立場 | 男性にだまされ500万円の借金を負い、二重勤務 | その後の完済状況は公表情報から確認できない |
| 2020年4月 | 民事執行法改正施行 | 不動産競売における暴力団員等の買受け防止を強化 | 競売市場の制度環境が変化 |
| 2025年10月5日 | 30周年特別企画 | 1997年の作品と出演者のその後を紹介 | 上打田内さんの28年後を再取材 |
この一覧から分かるように、番組が描いたのは単純な借金返済の成功談や失敗談ではない。債務者、家族、労働者、競売業者という異なる立場の人々が、一つの経済問題を通じてつながっていた。
そして28年後、再びカメラが向けられたのは、当時の競売業者だった。
【上打田内英樹の現在】28年後の71歳、不動産業者として成功した理由
1997年当時は42歳の競売業者上打田内英樹さんは、1997年の放送当時42歳だった不動産業者である。
番組では、住宅ローンを支払えなくなった人々が手放す不動産を、競売を通じて取得するビジネスを展開していた。
特徴的だったのは、競売物件を落札するだけで終わらないことだ。隣地の所有者に購入を持ちかけたり、自ら落札した物件の手続きやリフォーム、賃貸募集まで引き受けたりしていた。
当時の番組映像では、一般の市場価格より安く取得できる競売物件を、仲介や転売によって利益につなげる仕事ぶりが紹介された。
また、上打田内さんは東北地方の貧しい農家に生まれ、1970年に集団就職で上京した人物としても紹介されている。22歳で警視庁の巡査になったものの、1年余りで退職。その後、不動産業の世界で事業を築いていった。
2025年の再取材では自社ビルを持つ経営者に2025年10月5日の30周年特別企画では、上打田内さんの28年後の姿が紹介された。
2025年時点で71歳。1997年の放送当時と同様に不動産業を続けており、かつての小規模な事業から大きく成長していた。
放送内容では、自社ビルを構え、豪華な社長室を持つ経営者として登場。扱う資金の規模も大きくなり、競売物件の対象も当時とは異なるものへと変わっていた。
長男も後継者として父親の仕事を支える姿が紹介され、事業が次の世代へ引き継がれていく様子もうかがえた。
ただし、成功した経営者という外見だけでは、現在の上打田内さんの仕事の本質は分からない。2025年の再取材で注目されたのは、競売という仕事に対する本人の考え方の変化だった。
現在は東京23区の豪邸や商業地など大規模物件が中心マイナビニュースが2025年10月5日に掲載した、再取材を担当した八木里美ディレクターへのインタビューによると、上打田内さんの事業は1997年当時から大きく変化していた。
以前は一般の個人住宅の競売を中心に利益を積み上げていたが、現在は東京23区内の豪邸や商業地、さらには山林を含む大規模な土地などを扱うようになっている。
その背景の一つとして紹介されたのが、2020年4月に施行された改正民事執行法だ。
この改正では、不動産競売における暴力団員等の買受けを防止する仕組みが強化された。競売市場の制度環境が変化したことで、一般の買受希望者も参加する市場となり、従来型の個人住宅中心のビジネスでは競争が厳しくなったという。
八木ディレクターの説明では、上打田内さんも小規模な個人住宅の競売をほとんど手がけなくなり、事業の対象を大型物件へ移していった。
幼少期の貧しさが仕事への原動力に再取材で明らかになったもう一つの側面が、上打田内さんのお金に対する価値観だ。
八木ディレクターによると、本人は東北地方の山奥にある貧しい農家で育ち、食べることにも苦労する生活を経験していた。
そうした幼少期の経験が、経済的に成功したいという強い思いにつながっていたのではないかと、ディレクターは分析している。
一方、会社が成長した後も、本人はブランド品や無駄な買い物を好最初に、必要なものを選んで購入する生活を続けていたという。
2025年の取材で印象的だったのは、年齢を重ねても仕事へのエネルギーが衰えていなかったことだ。ディレクターは、一つ質問すると次々に答えが返ってくるほど、仕事や経験について熱心に話す人物だったと振り返っている。
「お金が全て」から「人を救って利益を得る」へ1997年当時の上打田内さんは、お金を重視する姿勢が強く印象に残る人物だった。
しかし、2025年の再取材では、現在の仕事を、人を助けることと利益を得ることの両立として捉える姿勢が紹介された。
マイナビニュースのインタビューでも、八木ディレクターは、上打田内さんが競売に強い誇りを持ち、家を手放す人にできるだけ正当な取引で金額を残そうとしている人物だったと説明している。
この変化は、1997年の映像だけを見ていた視聴者にとって、意外な発見だったかもしれない。
競売業者という仕事は、住宅を失う人の苦境と利益を得る側の事情が交差する。その中で、単に安く買って高く売るという発想だけでなく、取引を通じて相手にどのような価値を残せるかが、現在の本人の仕事観として語られていた。
なお、2026年11月時点で確認できる詳しい人物情報は、2025年の再取材時のものが中心である。2026年の新たな年齢や事業内容について、追加の公式発表があったとする情報は確認できない。
【住宅ローン破綻の実態】1997年と2026年で何が変わったのか
住宅ローン破綻は収入減少だけで起きるわけではない「借金地獄物語」が放送された1997年と、2026年の住宅ローン事情には違いがある。
当時はバブル崩壊後の景気低迷、企業倒産、リストラなどによって、住宅ローンを返済できなくなる家庭が問題になっていた。
一方、現在は物価上昇や住宅取得価格の高騰、金利変動への不安など、家計を圧迫する要因が複雑になっている。
住宅ローンの返済が苦しくなる主な要因には、次のようなものがある。
- 失業や転職による収入の減少
- 病気や介護による就労環境の変化
- 物価上昇による生活費の増加
- 変動金利型ローンの金利上昇
- 教育費や介護費など予想外の支出
- ボーナス減少による返済計画の崩れ
- 事業の失敗や収入の不安定化
特に長期ローンの場合、借入時には問題がなくても、10年後、20年後の生活環境が大きく変わる可能性がある。
住宅金融支援機構の2026年公表調査が示す負担感住宅金融支援機構が2026年1月に公表した「住宅ローン利用者の実態調査結果」には、現在の返済負担を考えるうえで参考になる数字がある。
この調査は、2025年10月17日から27日にかけて実施され、回答者は5,000人。2025年3月までに住宅ローンを利用して住宅を取得し、返済を続けている人を対象としている。
借入当初と比べて住宅ローン返済の実質的な負担感が大きくなったと回答した人は、次のとおりだった。
- 大きくなった:14.8%
- やや大きくなった:23.0%
- ほとんど変わらない:56.0%
- やや小さくなった:4.6%
- 小さくなった:1.6%
負担感が大きくなった人は合計37.8%。およそ4割に達している。
また、変動金利タイプの住宅ローン利用者では、今後の返済に対する不安として、物価上昇を57.0%、借入金利の上昇を55.0%が挙げた。
ただし、ここで注意したいのは、37.8%という数字は住宅ローンの返済負担が増したと感じている割合であり、住宅ローンを滞納した人や破綻した人の割合ではないという点だ。
負担感の増加と返済不能は別の問題である。それでも、現在の住宅ローン利用者の多くが、物価や金利の変化を意識していることは読み取れる。
住宅ローン滞納から競売に至るまで住宅ローンを返済できなくなった場合、直ちに自宅が競売にかけられるわけではない。
一般的には、金融機関からの督促や返済条件の確認などが行われ、債権者が法的な手続きを進めると、裁判所による担保不動産競売へと進む場合がある。
裁判所が公表している手続きの流れは、主に次のようなものだ。
- 申立て:債権者が管轄の地方裁判所に不動産執行を申し立てる。
- 開始決定・差押え:裁判所が競売手続きの開始を決定し、対象不動産を差し押さえる。
- 物件調査:執行官や評価人が物件を調査する。
- 売却準備:物件情報や評価に基づいて売却基準価額などが定められる。
- 入札・売却:買受希望者が入札し、裁判所の手続きを経て売却される。
この過程で自宅を失うことになれば、引っ越し先の確保や残債務への対応など、生活再建に向けた問題が生じる。
1997年の番組で描かれた家族の苦しみは、競売という制度の仕組みだけでなく、住まいを失った後の生活まで考えなければならないことを教えている。
2020年の民事執行法改正で競売市場も変化競売業者の仕事を理解するうえで重要なのが、2020年4月1日に施行された民事執行法の改正だ。
法務省によると、2019年に成立した改正法では、債務者の財産状況を調査する制度の実効性向上などとともに、不動産競売における暴力団員等の買受けを防止する仕組みが整備された。
競売は、裁判所の手続きを通じて不動産を売却する制度であり、一般の不動産売買とは異なる特徴がある。購入希望者は物件情報や現況調査報告書などを確認し、価格や物件の状況を判断する必要がある。
こうした制度面の変化や買受希望者の動向は、競売を専門に扱う不動産業者の経営にも影響する。上打田内さんが個人住宅中心から大型物件中心へ事業を移した背景を理解するうえでも、重要な時代の変化といえる。
【プロの結論】借金地獄物語が2026年の視聴者に問いかけること
借金は金額だけでなく、誰が責任を負うのかが重要「借金地獄物語」が描いた複数の人生を比較すると、借金問題には金額だけでは測れない違いがある。
住宅ローンを返済できなくなった家族は、生活の基盤である住まいを失う危険に直面していた。19歳の女性は父親の借金を背負い、自分の生活を犠牲にしていた。元看護師は男性にだまされたことをきっかけに500万円の負債を抱えた。
それぞれの事情は異なるが、共通しているのは、借金によって本人の将来の選択肢が狭められていたことだ。
特に家族の借金については、法律上の責任と道義的な責任を混同してはいけない。親の借金だからといって、子どもが自動的に返済義務を負うわけではない。保証人になっている場合や相続した場合など、個別の事情によって結論は異なる。
返済が苦しくなったら、競売になる前の相談が重要住宅ローンの返済が難しくなった場合、問題を隠して滞納を続けることは、状況を悪化させる可能性がある。
住宅金融支援機構では、返済が困難になった人向けに返済方法の変更メニューを設けている。収入減少などの事情に応じて、返済額の減額や返済期間の延長などを検討できる場合がある。
ただし、返済方法の変更は審査があり、必ず認められるわけではない。また、返済期間を延ばすことで総返済額が増える場合もある。
住宅ローンの支払いが苦しいと感じた段階で、借入先の金融機関に相談することが現実的な第一歩になる。
すでに返済が長期間滞っている場合は、弁護士や司法書士などの専門家に相談し、任意売却や債務整理などの選択肢を整理することも必要だ。
競売業者と債務者は単純な善悪では分けられない1997年の放送を見れば、家を失う人と、その物件を取得して利益を得る業者との対照が強く印象に残る。
しかし、2025年の再取材では、上打田内さんが競売という仕事に独自の誇りを持ち、売主となる人にできるだけ正当な取引を提供しようとしている姿も紹介された。
ここで重要なのは、競売業者の仕事そのものを一律に評価することではない。取引の透明性、価格の妥当性、債務者への対応、法令遵守など、具体的な行動を基準に考えることだ。
また、競売物件を購入する側にも注意点がある。通常の中古住宅と同じ感覚で購入できるとは限らず、物件の状態や占有状況、必要な修繕費用などを慎重に確認する必要がある。
28年後も変わらなかったもの、変わったもの上打田内さんの人生を追うと、事業の規模や扱う物件、競売市場の環境は大きく変化している。一方、仕事に対するエネルギーや、お金を大切にする価値観は一貫していたと取材ディレクターは伝えている。
一方で、1997年に借金返済に追われていた女性たちや、住宅を失った家族のその後は、2025年の特別企画では十分に描かれていない。
この作品を2026年に振り返るとき、成功した競売業者の現在だけに注目するのではなく、当時の出演者それぞれの人生が、その後どうなったのかという問いも残る。
番組が映したのは、単なる過去の不況ではない。お金を借りること、返すこと、家族の責任、仕事の選択、そして経済的に困窮した人を支える仕組みについて、今も考える価値のある記録なのである。
【借金地獄物語】に関するよくある質問(FAQ)
Q1:「借金地獄物語」は何年に放送された番組ですか?
A1:1997年9月21日に放送されたフジテレビのドキュメンタリー『ザ・ノンフィクション』です。世帯視聴率15.9%を記録し、番組歴代最高視聴率作品として知られています。
Q2:借金地獄物語は2025年に再放送されましたか?
A2:はい。2025年10月5日に『ザ・ノンフィクション』の放送30周年特別企画として取り上げられました。過去の映像に加え、上打田内英樹さんの28年後の姿を追った内容が放送されています。
Q3:上打田内英樹さんは現在どうしていますか?
A3:2025年10月の再取材時点では71歳で、不動産業を続けていました。自社ビルを構えるまでに事業を拡大し、東京23区の豪邸や商業地などの大型物件を中心に扱っていると紹介されています。
Q4:元看護師の500万円の借金は完済できたのでしょうか?
A4:1997年の番組では、男性にだまされて500万円の借金を負い、早朝と深夜の勤務を続ける姿が紹介されました。しかし、完済したかどうかや2026年現在の生活について、確認できる公表情報はありません。
Q5:父親の借金は子どもが返済しなければならないのでしょうか?
A5:原則として、親の借金があるだけで子どもに返済義務が生じるわけではありません。ただし、保証人や連帯保証人になっている場合、あるいは相続によって債務を引き継いだ場合などは別です。具体的な事情に応じて法律の専門家に相談する必要があります。
『ザ・ノンフィクション』の「借金地獄物語」は、1997年9月21日に放送され、世帯視聴率15.9%という番組歴代最高記録を残した作品だ。
住宅ローンの返済に行き詰まった家族、父親の借金を背負う19歳の女性、500万円の借金を抱えた元看護師、そして競売物件で利益を得る不動産業者・上打田内英樹さん。それぞれの人生を通じて、借金が人間の生活や将来に与える影響を映し出した。
2025年10月の30周年特別企画では、上打田内さんの28年後が紹介された。71歳になった彼は不動産業を続け、事業を拡大。競売市場の変化に合わせて仕事の対象を変えながら、現在も経営者として活動していた。
2026年の住宅ローン利用者を取り巻く環境にも、物価上昇や金利変動という新たな課題がある。住宅金融支援機構の調査で、返済負担感が増した人が約4割に達したことは、住宅ローンが今も生活に大きな影響を与える問題であることを示している。
28年という時間が経過しても、お金によって人生が左右されるという問題はなくなっていない。「借金地獄物語」は過去の衝撃的な映像を振り返るだけでなく、借金とどう向き合い、生活を守り、経済的な困難から再出発するのかを考えるための貴重な記録である。
主な参照資料:フジテレビ公式番組情報、放送ライブラリー、マイナビニュースの再取材ディレクターインタビュー、住宅金融支援機構の2026年1月調査、法務省の民事執行法改正資料、裁判所の担保不動産競売手続案内。