2026年現在、日本の鉄道網を支えるJRグループの出発点となったのが、1987年4月1日に実施された国鉄分割民営化です。全国一体で運営されていた日本国有鉄道(国鉄)は、JR北海道、JR東日本、JR東海、JR西日本、JR四国、JR九州の旅客6社とJR貨物に再編されました。改革によって鉄道サービスの質や企業経営は大きく変化しましたが、その裏側には、経営破綻寸前まで膨らんだ巨額の債務と、地域によって異なる経営環境という難題が残されていました。
特に注目すべきなのが、民営化時点で約37.1兆円に達していた長期債務等の処理です。国鉄清算事業団に引き継がれた負債は最終的に国の一般会計などに移され、2026年時点でも返済が続いています。国鉄民営化はなぜ必要だったのか、JR各社はどのように変わったのか。そして改革から約40年を経た現在、成功と課題をどう評価すべきなのか。歴史的経緯、財務データ、各社の経営実態から検証します。
【国鉄民営化はなぜ実施された?】赤字拡大を招いた5つの構造的原因
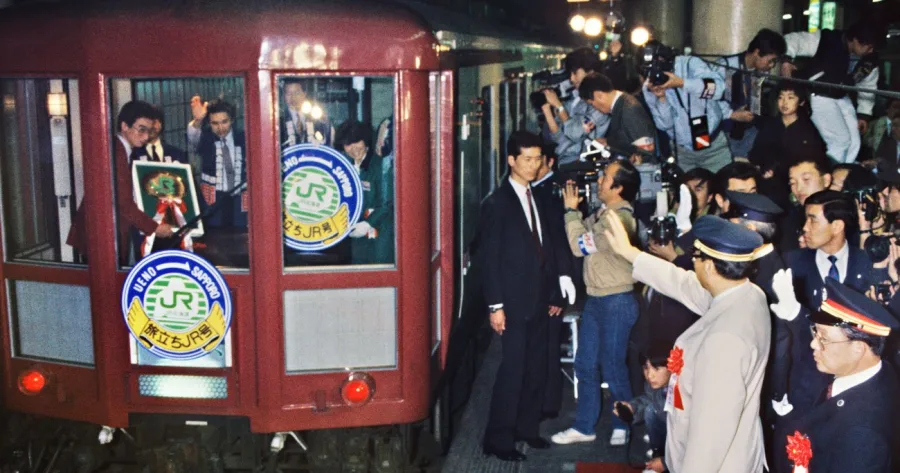
国鉄民営化の背景を理解するには、単に「国鉄が赤字だった」という説明だけでは不十分です。経営悪化の根本には、戦後の日本社会の変化と、国鉄という組織の経営構造がかみ合わなくなった問題がありました。
1.モータリゼーションで鉄道の優位性が低下国鉄は1949年6月1日、公共企業体として発足しました。戦後復興から高度経済成長期にかけて、全国の旅客・貨物輸送を支える基幹的な交通機関として大きな役割を果たしていました。
しかし、1950年代後半から自動車の普及が進み、高速道路や空港の整備も加速します。移動手段が多様化するなか、鉄道は旅客・貨物の両方で競争力を失っていきました。
国土交通省鉄道局の資料によると、旅客輸送に占める国鉄のシェアは1955年度の55%から1986年度には23%へ低下。貨物輸送も同期間に52%から5%まで落ち込んでいます。
特に貨物輸送では、トラックや内航海運との競争に加え、貨物駅での積み替えを必要とする従来型の輸送方式が効率化を妨げました。産業構造が変わっても、全国規模の組織は迅速に対応できなかったのです。
2.公共性と採算性の両立が難しかった国鉄には、民間鉄道会社とは異なる公共的な役割が求められていました。都市部の通勤輸送だけでなく、利用者が少ない地方路線の維持や全国的な交通ネットワークの形成も重要な使命だったからです。
地域振興などを目的とした新線建設も進められましたが、人口の少ない地域では、開業後の利用者が予測を下回るケースが相次ぎました。採算が取りにくい路線を抱えながら、経営改善を進める必要があったのです。
公共交通として路線を維持する必要性と、企業として収支を改善する必要性。この二つの要求が国鉄の経営を難しくしていました。
3.全国一元管理による経営の硬直化国鉄は北海道から九州までを一つの巨大組織として運営していました。この仕組みには全国ネットワークを維持しやすい利点がある一方、地域ごとの事情に合わせた迅速な経営判断が難しいという問題がありました。
さらに公社制度のもとでは、国の関与が大きく、経営の自主性や責任の所在が不明確になりやすいと指摘されていました。
国鉄再建監理委員会が1985年7月に提出した「国鉄改革に関する意見」では、公社制度と全国一元的な組織の問題点が改革の主要な論点として整理されています。
4.人件費・年金負担と借入金利息の増大国鉄の経営を圧迫したのは、輸送収入の減少だけではありません。職員の年齢構成に伴う退職金や年金負担、設備投資などで積み上がった借入金の利息も大きな負担でした。
1964年度には単年度赤字に転落し、1971年度には減価償却前でも赤字を計上。1980年度以降は、国から数千億円規模の補助金を受けても、毎年1兆円を超える赤字が続きました。
1986年度の経営状況は特に深刻でした。国土交通省の歴史資料によると、収入約3.9兆円に対して赤字は約1.4兆円、長期債務残高は約25.1兆円に達していました。
5.4度の再建策でも経営を立て直せなかった政府は1969年度以降、4次にわたる再建対策を実施しました。人員削減、運賃改定、地方路線の見直し、設備投資の抑制などが進められましたが、経営悪化を根本的に解決するには至りませんでした。
1982年7月、第二次臨時行政調査会は国鉄を5年以内に分割・民営化する方向性を打ち出します。1983年には国鉄再建監理委員会が発足し、約2年間にわたって改革案を検討しました。
1985年7月26日、同委員会は旅客部門を6社、貨物部門を1社に分割する最終提言を提出。これが1987年の国鉄改革へとつながります。
【1987年4月1日に何が変わった?】日本国有鉄道改革法とJR7社の発足
国鉄民営化は、単純に国が保有する鉄道会社を民間に売却した改革ではありません。組織の分割、事業の承継、債務の分担、職員の再配置を同時に進めた大規模な制度改革でした。
日本国有鉄道改革法を中心とした法制度の整備改革の法的な柱となったのが、1986年に成立した「日本国有鉄道改革法」です。同法は国鉄事業の抜本的な再編を定め、旅客鉄道事業を6社に分割し、貨物鉄道事業を独立した全国1社に引き継がせる仕組みを整えました。
国鉄改革関連8法案は1986年11月28日に成立し、同年12月4日に公布されました。そして1987年4月1日、国鉄は解体され、JRグループが発足します。
このとき、旅客会社には地域ごとの経営責任が与えられました。一方、貨物輸送は長距離の全国ネットワークが必要なため、旅客会社から切り離して全国一元運営を維持する方式が採用されました。
JR旅客6社とJR貨物の役割・関係性7社の発足後、各社は地域の人口、産業、輸送需要、観光資源などに応じて異なる経営戦略を展開してきました。現在の各社の関係と特徴を整理すると、次のようになります。
| 会社・組織 | 担当エリア・役割 | 2026年時点の特徴 |
|---|---|---|
| JR北海道 | 北海道の旅客輸送 | 広大な営業エリアと人口減少、厳しい気象条件が経営課題。国や地域との連携が不可欠。 |
| JR東日本 | 東北・関東・甲信越など | 首都圏輸送、新幹線、駅商業施設、不動産、Suicaなど多角的な事業を展開。 |
| JR東海 | 東海道新幹線を中心とした中部圏など | 東海道新幹線が収益の中核。大規模な高速鉄道事業とリニア中央新幹線への投資を進める。 |
| JR西日本 | 近畿・中国・北陸など | 山陽新幹線、都市圏輸送に加え、不動産、流通、ホテル、地域ソリューションを展開。 |
| JR四国 | 四国4県の旅客輸送 | 人口減少と利用者の少ない路線が課題。経営安定基金や国の支援を活用。 |
| JR九州 | 九州の旅客輸送 | 鉄道、観光、不動産、ホテルなどを組み合わせ、2016年に株式上場・完全民営化を実現。 |
| JR貨物 | 全国の貨物鉄道輸送 | 旅客会社の線路を利用しながら全国規模の貨物輸送を担う。物流効率化と環境負荷低減にも関わる。 |
| 国鉄清算事業団 | 旧国鉄の残余資産・債務処理 | JR各社とは別の清算組織。1998年に解散し、業務は後継機関に引き継がれた。 |
分割民営化の際、東海道・山陽・東北などの新幹線資産をどのように扱うかも大きな課題でした。
そこで当初は新幹線鉄道保有機構が資産を一括保有し、JR本州3社に貸し付ける仕組みが導入されました。新幹線の資産を一括管理することで、会社間の収益格差を調整する狙いがありました。
しかし、この仕組みは1991年に見直され、新幹線資産はJR東日本、JR東海、JR西日本に売却されました。これにより、各社が自らの新幹線事業に対してより明確な経営責任を持つ形へ移行しました。
職員の再配置も大規模に実施された国鉄改革では雇用問題も避けて通れませんでした。1986年度の国鉄職員数は約27万7,000人まで縮小されていましたが、新会社への移行に際して、職員の採用と再就職支援が必要になりました。
国土交通省の資料によると、このうち約20万1,000人がJR各社に採用され、残る職員については国鉄清算事業団による再就職支援が行われました。最終的に約7万5,000人が政府機関や民間企業などに再就職しています。
つまり、国鉄民営化は企業の形を変えただけでなく、鉄道現場で働く人々の雇用や生活にも大きな影響を及ぼした改革だったのです。
【国鉄長期債務37.1兆円の行方】日本国有鉄道清算事業団は何をしたのか
国鉄民営化を評価するうえで、最も重要な論点の一つが37.1兆円という巨額の債務です。JR各社が発足したことで国鉄の経営問題がすべて解決したわけではありません。旧国鉄が残した債務や年金負担などを処理するため、別の組織が設けられました。
37.1兆円はどのように分担された?1987年の改革時に整理された国鉄長期債務等の総額は約37.1兆円でした。この数字は通常の借入金だけではなく、将来の年金負担なども含む債務等の総額です。
鉄道・運輸機構(JRTT)の公式資料によると、その分担は次のとおりです。
- 約25.5兆円:日本国有鉄道清算事業団が承継。
- 約5.7兆円:新幹線鉄道保有機構が承継。
- 約5.9兆円:JR各社が承継。
清算事業団が引き受けた25.5兆円の内訳は、国鉄長期債務約16.4兆円、その他の長期債務約3.4兆円、年金などの将来費用約5.7兆円です。
したがって、「民営化によって37.1兆円の借金がすべてJR各社に引き継がれた」という理解は正しくありません。各社の経営を再出発させるため、債務を複数の組織に分けて処理する制度設計が行われたのです。
日本国有鉄道清算事業団の役割とは1987年4月1日に発足した日本国有鉄道清算事業団は、JR各社に引き継がれなかった土地や株式を管理・売却し、その収入を旧国鉄の債務返済に充てることを主な目的としていました。
また、JR各社に採用されなかった職員の再就職促進や、旧国鉄職員の年金などに関わる負担の処理も担当しました。
JRTTの沿革資料によれば、清算事業団が引き継いだ資産には約9,238ヘクタールの土地と約919万株のJR株式などが含まれていました。資産を売却して借金を減らすという構想でしたが、土地や株式の売却収入は想定どおりに確保できませんでした。
1998年の解散と約28.3兆円への債務膨張清算事業団は約11年半にわたり資産処分と債務整理を進めましたが、利息負担なども重なり、1998年10月には債務等の総額が約28.3兆円に膨らんでいました。
同年10月19日に「日本国有鉄道清算事業団の債務等の処理に関する法律」が公布され、10月22日に清算事業団は解散しました。その後の処理は日本鉄道建設公団に引き継がれ、2003年からは鉄道・運輸機構が担当しています。
1998年の最終的な処理では、約28.3兆円のうち、約24.2兆円が国の一般会計、約3.9兆円が日本鉄道建設公団、約0.2兆円がJR各社に引き継がれました。
2026年も残る国鉄債務は約14.95兆円国鉄の債務処理は、清算事業団の解散によって終了したわけではありません。
2026年2月13日に国土交通省が公表した令和6年度の報告によると、国の一般会計に承継された国鉄長期債務の残高は、1998年度末の約24兆98億円から、2024年度末には14兆9,538億円まで減少しました。
ただし、これは2026年2月に公表された2024年度末時点の数値です。2026年11月現在の最新公表実績として、2026年度末の残高と混同してはいけません。
また、債務の返済とは別に、旧国鉄職員の年金給付に関する費用やJR北海道、JR四国、JR貨物への経営支援も続いています。JRTTは旧国鉄の清算業務を引き継ぎ、現在もこれらの業務を担当しています。
国鉄民営化は鉄道事業の経営形態を変えましたが、過去の負債をなくしたわけではありません。改革の費用の一部は、現在も国の財政を通じて処理されているのです。
【JR各社の民営化後を比較】成功した会社と経営課題が残る会社
国鉄民営化の成果は、7社を一括りにすると見誤ります。人口密度、観光需要、産業構造、鉄道利用者数が異なるため、会社ごとの経営状況には大きな差が生じているからです。
JR東日本:鉄道と生活サービスを組み合わせた経営へJR東日本は、首都圏の通勤・通学需要と東北・上越などの新幹線ネットワークを経営基盤として発展してきました。
民営化後の大きな変化は、鉄道輸送だけに依存しない事業構造を築いたことです。駅ナカの商業施設、ショッピングセンター、不動産、ホテル、Suicaを活用したサービスなど、鉄道利用者と接点のある分野に事業を広げました。
2026年6月公表のJR東日本ファクトブックによると、2026年3月期の連結営業収益は約3兆846億円、営業利益は約4,142億円です。鉄道事業の営業利益も2,250億円に達しています。
鉄道の輸送力を維持しながら、駅や沿線の価値を高めて収益化する経営モデルは、民営化後の代表的な成功例です。
JR東海:東海道新幹線を中心とする高収益モデルJR東海は、東海道新幹線という日本有数の大動脈を事業の中核に据えています。東京・名古屋・大阪を結ぶビジネス需要の大きさが、安定した収益基盤につながっています。
2026年3月期の連結営業収益は約2兆62億円、営業利益は約8,302億円でした。JRグループのなかでも特に高い収益力を持つ会社です。
一方、リニア中央新幹線の建設という長期的かつ大規模な投資を抱えています。既存の新幹線事業が強いからといって、将来にわたる投資リスクが小さいわけではありません。
JR東海の分割民営化は、全国一元管理から地域別経営へ移行したことで、東海道新幹線の収益力を経営判断に反映しやすくなった事例といえます。
JR西日本:鉄道収入と沿線開発の両輪で成長JR西日本は、山陽新幹線や大阪・京都・神戸を中心とした都市圏輸送を事業の柱としています。
一方で、流通、不動産、ホテル、旅行・地域ソリューションなどにも事業を拡大しています。鉄道だけでなく、沿線地域の商業・観光需要を取り込む戦略です。
2026年3月期の連結営業収益は1兆8,458億円、営業利益は1,980億円でした。鉄道事業では同年度の営業収益が1兆234億円、営業利益が1,201億円となっています。
JR西日本の経営実態を見ると、鉄道が引き続き大きな収益源である一方、不動産や流通などの関連事業も利益を生み出す構造が定着しています。
JR北海道:人口減少と広大な路線網が重い負担にJR北海道は、民営化後の経営課題を象徴する会社です。広大な営業エリアに対して人口密度が低く、路線の維持に必要な設備費用や人件費を十分な運輸収入で賄うことが難しい状況が続いています。
2025年度の単体決算では営業損失が約493億円となりました。2026年度の事業計画でも営業損失約579億円が見込まれています。
2026年度には鉄道運輸収入825億円を目指す計画が掲げられていますが、収入が増加しても本業の赤字が解消されるわけではありません。
特に深刻なのが、いわゆる「黄色線区」と呼ばれる利用者の少ない8区間の問題です。2026年10月にはJR北海道、北海道、国、沿線自治体などによる協議が始まり、2027年3月末を目標に路線ごとの抜本的な改善策をまとめる方向で検討が進んでいます。
JR北海道の問題は、単純な企業努力だけでは解決しにくいものです。広域交通としての公共性と、維持費用を負担する自治体・国・利用者の役割をどう分担するかが問われています。
JR四国:経営安定基金が支える厳しい事業構造JR四国も、人口減少や自動車依存、利用者の少ない地方路線の維持など、JR北海道と共通する問題を抱えています。
その経営を支えてきた重要な仕組みが、国鉄分割民営化時に設置された経営安定基金です。北海道・四国・九州の3社には、将来の営業赤字を基金の運用益で補うことを想定した資産が設定されました。
JR四国の2025年度決算公告によると、営業収益は332億円、営業損失は約138億円でした。一方、経営安定基金の運用収益は約136億円、鉄道・運輸機構の特別債券からの受取利息収益は約21億円です。
その結果、営業段階では赤字であるにもかかわらず、経常利益は約57億円を確保しました。
この数字が示すのは、JR四国の利益が鉄道事業だけで生み出されているわけではないという現実です。基金の運用益や支援制度が経営の安定に欠かせない構造になっています。
JR九州:観光・不動産開発を武器に完全民営化JR九州は、国鉄改革後の経営努力が実を結んだ代表例です。鉄道事業だけでなく、駅ビル、不動産、ホテル、流通、観光などを積極的に展開してきました。
大きな転換点は2016年10月です。JR九州は東京証券取引所と福岡証券取引所に株式を上場し、鉄道・運輸機構が保有していた株式の売却によって完全民営化を実現しました。
2026年3月期の連結営業収益は5,003億円、営業利益は740億円です。前年度と比較して営業収益は約10.1%増加し、営業利益も約25.5%増加しました。
ただし、JR九州の成功を鉄道単体の黒字化だけで説明することはできません。観光需要の取り込みや不動産開発など、鉄道を起点とした複合的な事業展開が収益力を高めた点が重要です。
JR貨物:全国物流を支える独立した鉄道事業者JR貨物は1987年4月1日に発足した全国規模の貨物鉄道会社です。旅客会社と異なり、長距離にわたって貨物を運ぶ必要があるため、全国一元的な運営体制が採用されました。
トラック輸送を補完し、コンテナ輸送などによって大量の荷物を効率的に運ぶ役割を担っています。環境負荷の低減や物流業界の人手不足への対応という面でも重要性があります。
2026年4月1日時点の会社概要では、社員数は5,711人、営業線区は73線区、営業キロは約7,666.7キロ、1日当たりの列車本数は394本です。
ただし、JR貨物は自社だけで全国の線路を保有しているわけではありません。旅客会社の線路を利用するため、線路使用料などを含む独特の経営構造があります。貨物列車によって追加的に発生する保守費用を基本とする「アボイダブル・コスト・ルール」も、貨物鉄道を維持するための重要な制度です。
【国鉄民営化のメリット・デメリット】改革で得たものと失ったもの
国鉄民営化の評価は、経営効率が改善したという事実だけでも、地方路線が廃止されたという結果だけでも判断できません。利用者、企業、地域社会、国の財政という異なる視点から検証する必要があります。
メリット1:経営責任が明確になり、意思決定が迅速化民営化後は、地域ごとに会社が分かれたことで、各社が担当エリアの輸送需要や経営環境に応じて施策を決められるようになりました。
運行ダイヤの改善、車両更新、駅施設の整備、サービスの差別化などを各社が主体的に進めやすくなったことは、大きな成果です。
メリット2:鉄道サービスの質と快適性が向上JR各社は、新型車両の導入、座席設備の改善、駅のバリアフリー化、ICカードによる乗車サービス、予約・案内システムの高度化などを進めてきました。
国土交通省も、民営化後の30年間でJR各社の鉄道輸送サービスの信頼性や快適性が全体として向上したと評価しています。
メリット3:駅や沿線を活用した事業の多角化民営化によって各社の事業展開の自由度が広がり、鉄道以外の収益源を確保する動きが進みました。
JR東日本の駅商業施設やSuica、JR西日本の不動産・ホテル事業、JR九州の駅ビル開発などは、その代表例です。
鉄道利用者を増やすだけでなく、駅や沿線そのものの価値を高めて収益を得る経営モデルが確立されました。
デメリット1:地方路線の維持が難しくなった民営化によって経営責任が明確になった一方、採算性の低い地方路線は、会社の収支を圧迫する要因として見直しの対象になりました。
国鉄時代から進められていた特定地方交通線対策は民営化後も続き、対象となった83路線のうち38路線が第三セクターなどの鉄道に、45路線がバス輸送に転換されています。
地域住民にとっては、日常生活に欠かせない交通手段が失われたり、利便性が低下したりする問題が生じました。
デメリット2:地域ごとの経営格差が拡大首都圏の人口と輸送需要を背景にしたJR東日本や、東海道新幹線の収益力を持つJR東海と、北海道・四国のように広い地域を少ない利用者で支える会社では、経営条件が根本的に異なります。
分割民営化は経営責任を明確にする一方、地域の経済力や人口構造による格差を会社ごとの経営問題として表面化させました。
デメリット3:債務の最終処理には国民負担が残った37.1兆円の債務等は、JR各社や清算事業団などに分担されましたが、最終的には国の一般会計にも多額の負担が移りました。
民営化で国鉄という組織はなくなっても、旧国鉄の負債そのものが消えたわけではありません。国民負担という形で処理が続いていることは、改革を評価する際に見落とせない点です。
【国鉄民営化の現在の評価】2026年に見える成功と未解決の課題
1987年の改革から約40年が経過した2026年、JRグループの経営は大きく変わりました。特にJR本州3社とJR九州は、民間企業として安定した経営基盤を築いています。一方、北海道・四国・貨物の3社は、公的支援を必要とする状況が続いています。
本州3社とJR九州は経営基盤を確立2026年3月期の各社の連結実績を見ると、JR各社の収益力には大きな違いがあります。
- JR東日本:営業収益約3兆846億円、営業利益約4,142億円。
- JR東海:営業収益約2兆62億円、営業利益約8,302億円。
- JR西日本:営業収益1兆8,458億円、営業利益1,980億円。
- JR九州:営業収益5,003億円、営業利益740億円。
いずれも2026年3月期の連結実績であり、単体の鉄道事業利益と混同してはいけません。それぞれの会社が鉄道以外の事業を含む収益基盤を築いていることが読み取れます。
JR東日本・JR東海・JR西日本の本州3社はすでに完全民営化を達成し、JR九州も2016年に株式上場と完全民営化を実現しました。
北海道・四国・貨物には公的支援が続く一方、JR北海道、JR四国、JR貨物は、国や鉄道・運輸機構の支援を受けながら経営自立を目指しています。
2026年に公表された支援関連資料では、JR北海道に対する2024~2026年度の支援額は1,092億円、JR貨物に対する同期間の支援額は193億円とされています。JR四国についても2021~2025年度に1,025億円の支援枠が設けられ、2026年度以降の支援については経営改善の取り組みを踏まえて検討する方針が示されています。
これらの支援には、助成金、無利子貸付、利子補給、設備投資支援などが含まれます。JR北海道やJR四国のような地域鉄道は、収益性だけでは維持できない交通ネットワークを担っているため、公共政策との連携が欠かせません。
2026年の評価で重視すべき3つの判断基準国鉄民営化の現在の評価を考える際には、次の3点を分けて見ることが重要です。
第一は、鉄道事業のサービス改善です。安全性、定時性、快適性、利用者の利便性がどれだけ向上したかという視点です。この点では、JR各社の設備投資やサービス改善によって大きな成果がありました。
第二は、経営の持続可能性です。営業利益だけでなく、設備更新費用、基金運用益、公的支援、借入金などを含めて判断する必要があります。JR北海道やJR四国では、経常利益や最終利益が黒字でも、本業の鉄道事業が赤字という構造が見られます。
第三は、地域交通としての公共性です。鉄道を採算性だけで評価すると、人口の少ない地域では路線の維持が難しくなります。しかし、通学、通院、観光、地域経済などへの影響を考えれば、鉄道には企業利益だけでは測れない価値があります。
この3つを合わせて考えると、国鉄民営化は鉄道会社の経営改革としては大きな成果を挙げたものの、日本全国の交通ネットワークを持続可能な形で維持するという課題までは解決できていないことが分かります。
【国鉄民営化に関するよくある質問(FAQ)】
Q1:国鉄民営化はいつ実施された?
A1:1987年4月1日です。この日、日本国有鉄道が分割・民営化され、JR旅客6社とJR貨物が発足しました。改革の法的な基盤となった日本国有鉄道改革法などの関連法案は1986年に成立しています。
Q2:国鉄民営化の最大の理由は何だった?
A2:モータリゼーションや航空輸送の発達による鉄道シェアの低下、巨額の赤字と長期債務、全国一元的な公社経営の硬直化が主な理由です。1980年度以降は毎年1兆円を超える赤字が続き、従来の再建策では経営の立て直しが難しくなっていました。
Q3:国鉄の37.1兆円の借金は誰が引き継いだ?
A3:約25.5兆円を国鉄清算事業団、約5.7兆円を新幹線鉄道保有機構、約5.9兆円をJR各社が引き継ぎました。その後、清算事業団が解散した1998年には、約24.2兆円が国の一般会計に承継されました。
Q4:日本国有鉄道清算事業団は現在も存在する?
A4:存在しません。1998年10月22日に解散し、業務は日本鉄道建設公団に引き継がれました。2003年以降は鉄道・運輸機構が旧国鉄の債務処理や年金関連業務などを担当しています。
Q5:JR九州はなぜ民営化に成功したと評価される?
A5:鉄道事業の改善だけでなく、不動産、駅ビル、ホテル、観光、流通などに事業を広げ、収益基盤を多様化したためです。2016年10月には株式上場と完全民営化を実現し、2026年3月期も連結営業利益740億円を計上しています。
Q6:2026年現在も国鉄民営化の課題は残っている?
A6:残っています。国鉄由来の長期債務は2024年度末時点で約14兆9,538億円あり、返済が続いています。また、JR北海道やJR四国などの地方路線維持、JR貨物の経営自立、公的支援のあり方も継続的な課題です。
国鉄民営化は、1987年4月1日に実施された日本の交通政策における歴史的な改革でした。全国一元的な公社経営を改め、旅客6社と貨物1社に分割したことで、地域ごとの経営責任が明確になり、鉄道サービスの改善や事業の多角化が進みました。
JR東日本、JR東海、JR西日本、JR九州の経営実績を見ると、民営化によって企業としての競争力と収益力を高めた成果は明らかです。一方、JR北海道、JR四国、JR貨物のように、地域の人口構造や物流制度などに左右され、経営自立が難しい会社も存在します。
加えて、改革時に約37.1兆円あった債務等は、国鉄清算事業団の解散後も国の一般会計などに引き継がれ、2026年時点でも処理が続いています。
【プロの結論】国鉄民営化は、鉄道会社の経営を再生するという点では成功した改革です。しかし、全国の鉄道網を将来にわたって維持するという公共政策の課題まで解決したわけではありません。民営化の成果を正しく評価するには、企業の利益だけでなく、地方交通の維持、国民負担、物流インフラとしての価値を総合的に見る必要があります。
2026年以降の焦点は、JR各社の収益力を高めることに加え、採算が難しい地域路線をどのような仕組みで支えるかという点です。国鉄民営化の歴史は、鉄道を誰が運営するかだけでなく、社会に必要な交通インフラを誰が、どのように支えていくのかという問いを、現在の日本にも投げかけています。
主な根拠資料: 国土交通省鉄道局、鉄道・運輸機構(JRTT)、JR各社の2026年3月期決算・経営資料、国会会議録。