宗教法人は税金を払わなくてもよいのか。寺院や神社、教会などは「非課税」というイメージを持たれがちですが、実際の税制はそれほど単純ではありません。宗教法人にも法人税、地方法人税、消費税、源泉所得税、印紙税などの納税義務があり、宗教活動による収入と、駐車場経営や不動産貸付などの収益事業による収入では、税金の扱いが大きく異なります。
2026年の最新資料として確認したいのが、国税庁が公表する「令和8年版 宗教法人の税務」です。同資料は令和7年11月1日現在の法令に基づき、宗教法人の税務上の取り扱いを整理しています。法人税が課される34種類の収益事業、お布施や寄附金の扱い、駐車場収入、不動産賃貸、インボイス制度、住職への給与支払いまで、制度の全体像を具体例とともに解説します。
【まず結論】宗教法人は非課税ではない!税金が免除される仕組みと理由
宗教法人の税制を理解するうえで、最初に押さえたいのは「宗教法人だから税金がかからない」という説明は正確ではないという点です。
宗教法人は法人税法上、公益法人等に位置付けられています。株式会社などの普通法人とは異なり、原則として法人税の課税対象が収益事業から生じた所得に限定される仕組みです。
宗教活動と営利活動を分ける税制宗教法人が行う主な活動には、教義の宣布、儀式や行事の執行、信者の教化・教育などがあります。こうした宗教活動に伴って受け取るお布施、賽銭、献金、寄附金などは、通常の商取引による売上とは性質が異なります。
そのため、宗教活動による収入については、原則として法人税の収益事業に該当しません。
一方、宗教法人が一般の事業者と同じように商品を販売したり、駐車場を経営したり、建物を貸し出したりする場合は話が変わります。法律で定められた34種類の収益事業に該当し、継続して事業場を設けて行われていれば、そこから生じた所得に法人税が課されます。
なぜ宗教法人には税制上の特例があるのか背景にあるのは、宗教法人の非営利性と宗教活動の性質です。
宗教活動による喜捨金や寄附金を、一般企業の商業収入と同じように扱うことは適切ではありません。宗教団体が本来の目的に沿って活動するための資金と、一般市場で事業を営んで得る利益は、税務上区別する必要があります。
ただし、営利企業と同様の事業を宗教法人が行っている場合まで無条件に課税しないとすれば、同じ市場で事業を営む一般企業との競争条件に差が生じます。
国税庁の税務大学校が公表する研究論文「宗教ビジネスを巡る一考察」でも、公益法人等の収益事業に課税する制度趣旨として、同種事業を行う一般法人との競争条件の公平性が取り上げられています。
つまり、宗教活動を税務上区別する一方、一般的な商業活動には課税するというのが制度の基本的な考え方です。
「宗教法人だから非課税」という誤解宗教法人に対する税制上の取り扱いは、法人そのものに対する一律の免税措置ではありません。活動内容や取引の実態によって、課税される部分と課税されない部分が分かれます。
加えて、法人税が課されない収入であっても、帳簿への記載や会計管理が不要になるわけではありません。お布施や賽銭、寄附金も宗教法人自身の収入として適切に管理する必要があります。
【法人税の核心】宗教法人の収益事業34種類とは?対象業種を完全整理
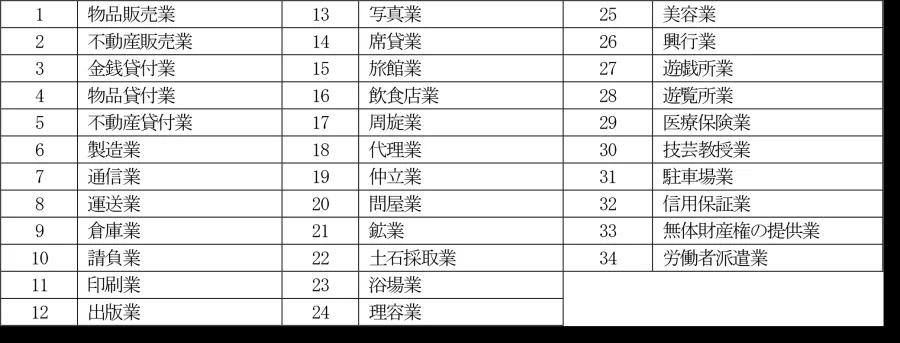
宗教法人の法人税を判断する際に中心となるのが、法人税法施行令第5条に定められた34種類の収益事業です。
国税庁の令和8年版では、これらの事業を継続して事業場を設けて行う場合、原則として収益事業に該当すると説明しています。また、事業活動に付随する行為も収益事業に含まれる場合があります。
法人税の対象となる34種類の事業一覧- ① 物品販売業
- ② 不動産販売業
- ③ 金銭貸付業
- ④ 物品貸付業
- ⑤ 不動産貸付業
- ⑥ 製造業
- ⑦ 通信業・放送業
- ⑧ 運送業・運送取扱業
- ⑨ 倉庫業
- ⑩ 請負業(事務処理の委託を受ける業を含む)
- ⑪ 印刷業
- ⑫ 出版業
- ⑬ 写真業
- ⑭ 席貸業
- ⑮ 旅館業
- ⑯ 料理店業その他の飲食店業
- ⑰ 周旋業
- ⑱ 代理業
- ⑲ 仲立業
- ⑳ 問屋業
- ㉑ 鉱業
- ㉒ 土石採取業
- ㉓ 浴場業
- ㉔ 理容業
- ㉕ 美容業
- ㉖ 興行業
- ㉗ 遊技所業
- ㉘ 遊覧所業
- ㉙ 医療保健業
- ㉚ 技芸教授業
- ㉛ 駐車場業
- ㉜ 信用保証業
- ㉝ 無体財産権の提供業
- ㉞ 労働者派遣業
この34業種の中で、寺院や神社などに特に関係するのが、物品販売業、不動産貸付業、旅館業、席貸業、技芸教授業、駐車場業などです。
宗教法人が注意したい具体的な事業物品販売業:お守りやお札などの頒布は、実質的に喜捨金と認められる場合、収益事業に該当しないことがあります。一方、絵はがき、写真帳、暦、線香、ろうそくなどを一般的な販売価格で販売する場合は、物品販売業に該当する可能性があります。
不動産貸付業:宗教法人が所有する土地や建物を貸し出して賃料を得る場合、原則として収益事業に該当します。ただし、墳墓地の貸付けは別の取り扱いです。
旅館業:宿坊などの宿泊施設も注意が必要です。信者や参詣者から宿泊料を受け取る行為は、原則として旅館業に該当します。ただし、宗教活動に関連する簡易な共同宿泊施設で、一定の低料金要件を満たす場合には例外があります。
技芸教授業:宗教法人が茶道、生け花、書道、音楽などの教室を開設して授業料を受け取る場合、技芸教授業に該当する可能性があります。
重要なのは、事業の名称や宗教法人の目的だけで課税関係が決まるわけではないことです。事業の実態、継続性、対価の性質、提供しているサービスの内容を総合的に判断します。
【課税・非課税の境界線】お布施・寄附金・お守り・駐車場収入を比較
宗教法人の税務で特に判断が難しいのが、日常的に発生する収入の分類です。
同じ境内で受け取るお金でも、お布施なのか、物品の販売代金なのか、土地の貸付料なのかによって課税関係が変わります。
国税庁の令和8年版が示す代表的な取引を整理すると、次のようになります。
| 収入・取引の種類 | 法人税の扱い | 消費税の扱い | 判断のポイント |
|---|---|---|---|
| お布施・戒名料・読経料 | 原則対象外 | 不課税 | 宗教活動に伴う喜捨金 |
| 賽銭・寄附金・献金 | 原則対象外 | 不課税 | 対価性のない収入 |
| お守り・お札・おみくじ | 原則対象外の場合あり | 不課税 | 実質的な喜捨金と認められる場合 |
| 絵はがき・暦・一般的な物品販売 | 原則課税対象 | 課税 | 通常の販売価格による物品販売 |
| 駐車場経営 | 課税対象 | 課税 | 継続的な駐車スペースの提供 |
| 墳墓地の貸付け | 原則対象外 | 非課税 | 墓地としての土地の貸付け |
| 一般的な土地の貸付け | 原則課税対象 | 原則非課税 | 土地の貸付けと駐車場施設の提供を区別 |
| 事業用建物の貸付け | 原則課税対象 | 課税 | 不動産貸付業に該当する場合 |
| 住宅の貸付け | 原則課税対象 | 非課税 | 法人税と消費税で判定が異なる |
| 拝観料 | 原則対象外 | 不課税 | 宗教活動に伴う喜捨金等の場合 |
※「原則対象外」は、法人税法上の収益事業に該当しないという意味です。取引の実態や個別の要件によって判断が異なる場合があります。
お布施・寄附金はなぜ法人税がかからないのかお布施や寄附金は、通常、宗教法人が商品を販売したり、特定のサービスの対価として料金を受け取ったりする取引とは異なります。
葬儀や法要に伴うお布施、戒名料、玉串料などは、宗教活動に関連して受け取る喜捨金として扱われ、通常の収益事業には該当しません。
消費税についても、寄附や贈与のように、資産の譲渡やサービスの提供に対する反対給付として金品を受け取るものではない場合、課税対象外となります。
ただし、名目が「お布施」であれば必ず非課税になるわけではありません。あらかじめ金額が設定され、実態として商業的なサービスの対価になっている場合には、取引内容を踏まえた判断が必要です。
お守りやおみくじは販売しても非課税なのかお守り、お札、おみくじなどの頒布は、売価と仕入原価の関係から見て、一般的な物品販売の利益ではなく、実質的な喜捨金と認められる場合、収益事業には該当しません。
一方、絵はがき、写真帳、暦、線香、ろうそく、供花などを一般的な商品として販売する場合は、物品販売業に該当します。
なお、線香やろうそく、供花であっても、参詣の際に神前や仏前へ供えるために頒布するものは、別の扱いとなります。
国税庁は、現金で受け取る場合とキャッシュレス決済で受け取る場合で、喜捨金か対価かという判断が変わるものではないことも示しています。
駐車場収入は宗教法人でも課税対象特に注意したいのが、寺院や神社の境内に設置された駐車場です。
国税庁の令和8年版では、境内の一部を時間貸しで不特定多数の人に利用させる場合だけでなく、月極めなどで同じ利用者に継続して駐車場所を提供する場合も、駐車場業に該当すると説明しています。
加えて、駐車場に適した土地を駐車場所として一括貸しする事業も、収益事業に含まれます。
したがって、宗教法人が所有する土地だからといって、駐車場収入が自動的に非課税になるわけではありません。
不動産貸付と墓地の貸付けは別に考える宗教法人が所有する土地や建物を第三者に貸し出す場合、原則として不動産貸付業に該当します。
ただし、墳墓地の貸付けは収益事業に該当しない取り扱いです。継続的に地代を徴収する形だけでなく、契約時に永代使用料を一括で受け取る場合も含まれます。
一方、墓地以外の土地や建物を貸し出す場合は、原則として収益事業です。国や地方公共団体への直接貸付けなど、一定の例外はあります。
ここで見落としやすいのが、法人税と消費税の違いです。一般的な土地の貸付けは法人税上の収益事業に該当する場合でも、消費税では原則非課税です。住宅の貸付けも消費税は原則非課税ですが、法人税の不動産貸付業の判定は別に行います。
【法人税以外も要注意】消費税・地方法人税・源泉所得税・印紙税の仕組み
宗教法人の税務は法人税だけではありません。国税庁の令和8年版では、消費税及び地方消費税、地方法人税、源泉所得税、印紙税についても具体的な取り扱いが説明されています。
宗教法人の消費税は34種類の収益事業とは別に判断する消費税の判定で重要なのは、法人税上の収益事業に該当するかどうかだけでは判断できないという点です。
消費税は、原則として国内で事業者が事業として対価を得て行う資産の譲渡、貸付け、サービスの提供などを対象とします。
そのため、法人税の収益事業に該当するかどうかと、消費税の課税対象になるかどうかは、別々に判断しなければなりません。
例えば、一般的な土地の貸付けは法人税の収益事業に該当することがありますが、消費税では非課税です。反対に、宗教活動に伴う拝観料やお布施は、消費税の課税対象外となる取り扱いがあります。
また、宗教法人であっても、基準期間である前々事業年度の課税売上高が1,000万円を超える場合などには、消費税の納税義務が生じます。適格請求書発行事業者としてインボイス登録を受けている場合は、基準期間の課税売上高が1,000万円以下でも申告が必要です。
なお、特定期間の課税売上高などによっても納税義務の判定が変わります。
インボイス制度への対応も必要2023年10月に開始されたインボイス制度は、宗教法人にも関係します。
宗教法人が課税事業者となり、適格請求書発行事業者として登録する場合には、課税取引に関するインボイスの交付や保存、仕入税額控除の要件を確認する必要があります。
特に、宗教法人にはお布施や寄附金などの対価性のない収入が存在します。国税庁は、こうした収入を特定収入として扱い、消費税の仕入税額控除の計算に調整が必要になる場合があると説明しています。
課税売上と非課税・不課税の収入が混在する法人では、消費税の計算方法だけでなく、収入の区分管理も欠かせません。
地方法人税は法人税の納税義務と連動する宗教法人が収益事業を行い、法人税の納税義務者となる場合には、地方法人税の納税義務も生じます。
地方法人税は、法人税の課税標準法人税額に対して10.3%の税率を乗じて計算します。
名称に「地方」とありますが、地方法人税は国税です。地方公共団体の財源確保に関係する税金であり、法人税とは別の税目として申告・納付します。
法人税と同様、原則として各課税事業年度終了日の翌日から2か月以内に確定申告と納付を行います。法人税と地方法人税の申告書は一つの様式で提出できます。
源泉所得税は住職や職員への給与にも適用される宗教法人も源泉徴収義務者です。
住職、宮司、代表役員、職員などに給与や賞与、退職手当を支払う場合には、所得税及び復興特別所得税を源泉徴収し、所定の期限までに納付する必要があります。
税理士などへの報酬や講演料など、源泉徴収の対象となる報酬・料金についても同様です。
さらに注意したいのが、現物給与です。宗教法人が個人の生活費に当たる費用を負担したり、個人的な支出を肩代わりしたりした場合には、給与として取り扱われる可能性があります。
国税庁は、宗教法人の収入として計上すべきお布施などを住職等が個人的に費消した場合、宗教法人から住職等への給与の支払いがあったものとして源泉徴収の対象になることを示しています。
宗教法人のお金と住職個人のお金を混同しないことは、税務管理の基本です。
印紙税は宗教法人が作成する契約書にも関係する印紙税についても、宗教法人だから一律に免除されるわけではありません。
印紙税法で定められた課税文書を作成した場合、原則として文書の作成者に納税義務が発生します。
国税庁が挙げている主な例は、次のとおりです。
- 墓地使用契約書・承諾書:記載内容によって土地の賃借権の設定に関する契約書に該当する場合があります。
- 工事・修繕の請負契約書:寺院や神社の建物の工事を業者に委託する契約書は、請負に関する契約書に該当する場合があります。
- 領収証:宗教法人が作成する領収証については、国税庁の令和8年版では印紙税が課税されないとされています。
契約書の名称だけで課税関係が決まるわけではありません。契約書に記載された内容や取引の実態を確認する必要があります。
【実務で失敗しない】宗教法人の区分経理・税務申告・届出の注意点
宗教法人の税務で大切なのは、宗教活動と収益事業を明確に区分して会計処理することです。
収益事業の所得だけに法人税が課される仕組みだからこそ、収入と支出の区分が曖昧になっていると、正しい課税所得を計算できなくなります。
収益事業と宗教活動の会計を分ける宗教法人は、収益事業に関する収入・支出だけでなく、資産や負債についても、宗教活動など収益事業以外の会計と区分する必要があります。
例えば、寺院が月極駐車場を経営している場合、駐車場の賃料収入、管理費、修繕費などを宗教活動の収支と分けて記録します。
境内の建物や設備を宗教活動と収益事業の両方に使用している場合には、利用面積などの合理的な基準を用いて減価償却費などの経費を区分する方法も認められています。
国税庁は、収益事業の資産から宗教活動など収益事業以外の事業に資金を支出した場合、その金額を収益事業に係る寄附金とみなす取り扱いも示しています。
この寄附金については、原則として収益事業に係る所得金額の20%を限度として損金算入が認められます。収益事業の利益を宗教活動に回せば、全額が自動的に経費になるわけではありません。
収益事業を始めたら2か月以内に届出宗教法人が新たに収益事業を開始した場合には、開始した日以後2か月以内に、所轄税務署長へ「収益事業開始等届出書」を提出する必要があります。
青色申告を希望する場合には、別途、青色申告の承認申請も必要です。収益事業を開始した初年度から青色申告を行う場合には、開始日以後3か月を経過した日と、開始初年度の終了日のうち、早い日の前日までに申請する取り扱いがあります。
法人税の申告期限は事業年度終了後2か月以内収益事業を営む宗教法人は、事業年度終了日の翌日から2か月以内に法人税の確定申告書を提出し、納付する必要があります。
申告時には、収益事業の貸借対照表や損益計算書だけでなく、収益事業以外の事業に関する書類も添付する必要があります。
また、収益事業を行っていない宗教法人でも、年間収入が一定額を超える場合には別の提出義務があります。
国税庁の令和8年版では、資産の臨時的な売却収入などを除いた年間収入の合計額が8,000万円を超える場合、事業年度終了日の翌日から4か月以内に損益計算書または収支計算書を所轄税務署長へ提出する必要があるとしています。
個人の家計と宗教法人の会計を混ぜない住職や宮司などの個人と宗教法人は、税務上、明確に区別しなければなりません。
お布施、賽銭、奉納金、会費、献金、寄附金などは、宗教活動に伴う収入であっても宗教法人の収入です。住職個人の収入として自由に処理できるものではありません。
一方、住職等に対して適正な給与を支払う場合には、宗教法人側で給与として処理し、源泉徴収を行います。
個人名義の銀行口座に宗教法人の収入を入金したり、法人の資金から個人的な支出を行ったりすることは、会計の透明性を損なう原因になります。
宗教法人の会計帳簿、通帳、領収証、契約書、給与台帳などを整備し、取引ごとに根拠を残しておくことが実務上の基本です。
【2026年の重要論点】宗教法人課税で誤解されやすい5つのポイント
宗教法人の税制をめぐっては、非課税の範囲が広く解釈されたり、異なる税目のルールが混同されたりすることがあります。特に、次の5点は押さえておきたいポイントです。
誤解1:宗教法人はすべての収入が非課税これは誤りです。法人税については34種類の収益事業から生じた所得が課税対象になります。駐車場や一般的な物品販売、不動産賃貸などを営む場合には、法人税の申告が必要になることがあります。
誤解2:お布施は宗教法人の帳簿に記載しなくてもよいこれも誤りです。お布施や賽銭は法人税の収益事業に該当しない場合でも、宗教法人の収入として帳簿に記載する必要があります。非課税・不課税と会計処理が不要であることは同じではありません。
誤解3:消費税も法人税と同じ基準で判断する法人税は34種類の収益事業に該当するかどうかが中心となりますが、消費税は対価性のある取引か、法定の非課税取引に該当するかなどによって判断します。土地の貸付けや住宅の貸付けは、その違いが分かりやすい例です。
誤解4:境内の駐車場は宗教施設だから非課税駐車場業は34種類の収益事業の一つです。時間貸し、月極め、一括貸しなど、事業の形態によって収益事業に該当する場合があります。境内にあることだけで非課税になるわけではありません。
誤解5:住職が受け取るお布施はすべて個人所得宗教活動に伴う収入が宗教法人に帰属する場合、住職個人の収入とは区別されます。宗教法人の収入を個人が自由に費消した場合には、給与の支払いとみなされ、源泉徴収の問題が生じる可能性があります。
実際に課税関係を判断するときの基準宗教法人が新しい事業を始める場合や、既存の収入の税務処理を見直す場合には、次の点を確認することが有効です。
- その活動が法人税法上の34種類の収益事業に該当するか。
- 継続して事業場を設けて行われているか。
- 受け取る金銭は宗教上の喜捨金なのか、サービスや商品の対価なのか。
- 法人税と消費税で、それぞれ異なる課税要件を満たしているか。
- 収益事業と宗教活動の経理が明確に区分されているか。
- 給与や報酬の支払いに源泉徴収が必要か。
- 契約書などの課税文書に印紙税が必要か。
特に、宗教的なサービスを第三者の仲介事業者が販売するようなケースでは、宗教法人がどのような契約関係にあり、誰が対価を受け取り、どのような役務を提供しているかが問題になります。
国税庁の税務大学校の研究論文でも、僧侶紹介サービスや永代供養寺院紹介サービスなど、宗教的サービスを商品化するビジネスモデルについて、収益事業への該当性が検討されています。
宗教的な名称を使用しているかどうかだけでなく、実際の取引構造を把握することが、2026年の宗教法人税務を考えるうえで欠かせません。
【宗教法人課税に関するよくある質問(FAQ)】
Q1:宗教法人は法人税を一切払わなくてもよいのですか?
A1:いいえ。宗教活動に伴うお布施や賽銭などは原則として法人税の収益事業に該当しませんが、法人税法で定められた34種類の収益事業から所得が発生した場合には法人税が課されます。
Q2:お寺の駐車場収入には法人税や消費税がかかりますか?
A2:時間貸し、月極め、一括貸しなどで継続的に駐車スペースを提供する事業は、原則として法人税法上の駐車場業に該当します。消費税についても課税取引となります。ただし、実際の事業形態や納税義務の免除要件などを確認する必要があります。
Q3:お布施や寄附金は消費税の対象になりますか?
A3:宗教活動に伴うお布施、戒名料、玉串料、寄附金などは、対価性のない喜捨金として原則不課税です。現金かキャッシュレス決済かによって、この判断が変わるものではありません。
Q4:宗教法人が不動産を貸すと必ず法人税がかかりますか?
A4:墓地以外の不動産貸付けは、原則として法人税法上の収益事業に該当します。ただし、一定の例外があります。また、消費税では土地の貸付けは原則非課税、事業用建物の貸付けは原則課税、住宅の貸付けは原則非課税となるため、税目ごとに判断が必要です。
Q5:宗教法人にも源泉所得税や印紙税がかかりますか?
A5:はい。住職や職員への給与、対象となる報酬・料金を支払う際には源泉徴収が必要です。また、墓地使用契約書や工事請負契約書など、印紙税法上の課税文書を作成した場合には印紙税が発生することがあります。ただし、宗教法人が作成する領収証は国税庁の令和8年版では印紙税の課税対象外とされています。
Q6:収益事業をしていない宗教法人にも税務署への提出義務はありますか?
A6:あります。収益事業を行っていない場合でも、資産の臨時的な売却収入などを除いた年間収入の合計額が8,000万円を超える場合には、原則として事業年度終了日の翌日から4か月以内に損益計算書または収支計算書を提出する必要があります。
2026年の宗教法人課税を理解するうえで、最も重要なのは、宗教法人が全面的に非課税とされているわけではないという事実です。
お布施、賽銭、寄附金などの宗教活動に伴う収入は、原則として法人税の収益事業に該当せず、消費税も不課税となります。一方、物品販売、不動産貸付、駐車場経営、旅館業、技芸教授業など、法律で定められた34種類の収益事業から生じる所得には法人税が課されます。
加えて、法人税だけでなく、消費税、地方法人税、源泉所得税、印紙税もそれぞれ独立したルールで判断しなければなりません。
特に、法人税では収益事業に該当しない取引でも、消費税の判定は別になる場合があります。宗教法人が保有する土地や建物の貸付け、境内の駐車場経営、物品販売などは、税目ごとの違いを把握しておく必要があります。
実務上の基本は、収益事業と宗教活動の区分経理、法人と個人の会計の分離、契約書や領収証などの保存、期限内の届出・申告です。
2026年の税務確認には、国税庁の「令和8年版 宗教法人の税務」が重要な基準資料となります。ただし、同資料の基準日は令和7年11月1日であるため、その後の法改正や個別の取引に関する最新の取り扱いも確認する必要があります。
宗教法人の税制は、宗教活動を支える仕組みと、一般事業者との課税の公平性を両立させる制度です。非課税という言葉だけで判断せず、収入の性質と事業の実態を正確に把握することが、適切な税務管理につながります。
主な公的根拠資料
- 国税庁「令和8年版 宗教法人の税務」
- 国税庁税務大学校「宗教ビジネスを巡る一考察―法人税法上の収益事業の該当性を中心として―」
- 国税庁「No.6201 非課税となる取引」